
在當前的全球宏觀與股市環境中,許多投資人的投資組合核心高度集中在美股大型科技七巨頭(Magnificent 7)以及半導體硬體供應鏈(如輝達、台積電、ASML 等)。我的核心持有ETF就包含了QQQ、SMH、MAGS、AIS。然而,高成長必然伴隨高波動(High Beta),一旦遭遇通膨黏滯、降息延後、地緣政治衝突或 AI 資本支出回報率質疑,科技股往往首當其衝。
真正的長期複利並非一味追求上漲時的極限飆幅,而是在市場急遽回檔時能夠「守住本金」。如果你的核心資產已是滿滿的科技與半導體,如何透過資產配置降低投組的下行風險(Downside Risk)?答案就是尋找「高夏普值(Sharpe Ratio)」且「低逆向捕獲率(Downside Capture Ratio)」、同時與科技股具備低相關性的衛星標的。
本文精選 8 檔具備極佳不對稱風險報酬特性的異質 ETF,拆解其投資邏輯,助你在震盪行情中穩健前行。
核心投資指標速懂:為何夏普值與下行捕獲率是抗震關鍵?
在挑選防禦與互補標的時,單看年化報酬率容易落入「追高殺低」的陷阱,專業機構法人更重視以下三項風險調整後收益指標:
- 夏普值(Sharpe Ratio):代表承擔每單位總風險所能換取的超額報酬。數值大於 1 即屬優異,若高達 2 或 3 以上,代表該標的在兼顧波動控制下創造了極高的收益效率。
- 下行捕獲率(Downside Capture Ratio, DnCap):衡量標的在基準指數下跌期間的抗跌能力。若 DnCap 為 40%,代表當大盤下跌 10% 時,該 ETF 平均僅下跌 4%;若為負值,更代表大盤下跌時該資產逆勢上漲。
- 上行/下行捕獲比(Up/Dn Ratio):代表參與上漲與防禦下跌的不對稱能力。比值遠大於 1(如 1.5 至 3.0 以上),意味著「漲的時候跟得上甚至超額、跌的時候跌得少」,是投資組合最佳的長期防護罩。
- 索提諾指標(Sortino Ratio):與夏普值類似,但僅計算「下行波動風險」,對於不對稱上漲的優質標的更具參考價值。
9 檔精選高夏普、低逆向捕獲 ETF 綜合數據速覽
下表整理 9 檔標的之關鍵績效與風險數據(依據歷史實證統計):
| 代號 | 資產類別 | 1年報酬 | 3年報酬 | 夏普值(1Y) | 索提諾 | 波動率 | 上行捕獲(UpCap) | 下行捕獲(DnCap) | 捕獲比(Up/Dn) | 總費用率 |
|---|---|---|---|---|---|---|---|---|---|---|
| HGER | 大宗商品 | 46.33% | 22.13% | 3.59 | 2.98 | 12.90% | 99.15% | 44.25% | 2.24 | 0.68% |
| CRAK | 能源產業 | 76.12% | 26.94% | 3.63 | 2.16 | 20.98% | 104.57% | 61.72% | 1.69 | 0.61% |
| GVAL | 全球深度價值 | 32.97% | 29.91% | 2.69 | 3.82 | 12.24% | 102.16% | 41.02% | 2.49 | 0.68% |
| EWT | 台灣大型股票 | 85.64% | 45.59% | 3.49 | 3.77 | 24.51% | 139.64% | 43.74% | 3.19 | 0.59% |
| FTXH | 製藥醫療 | 46.62% | 19.14% | 3.26 | 1.75 | 14.32% | 68.78% | 38.91% | 1.77 | 0.60% |
| OPPJ | 日本機會股票 | 44.36% | 30.86% | 3.76 | 5.11 | 11.79% | 80.95% | -33.93% | -2.39 | 0.58% |
| CLSE | 多空對沖策略 | 31.86% | 29.40% | 2.78 | 5.19 | 11.46% | 97.60% | 31.27% | 3.12 | 1.52% |
| VFLO | 美國中型現金流 | 38.16% | 27.10% | 2.21 | 2.56 | 17.23% | 110.90% | 58.70% | 1.89 | 0.39% |
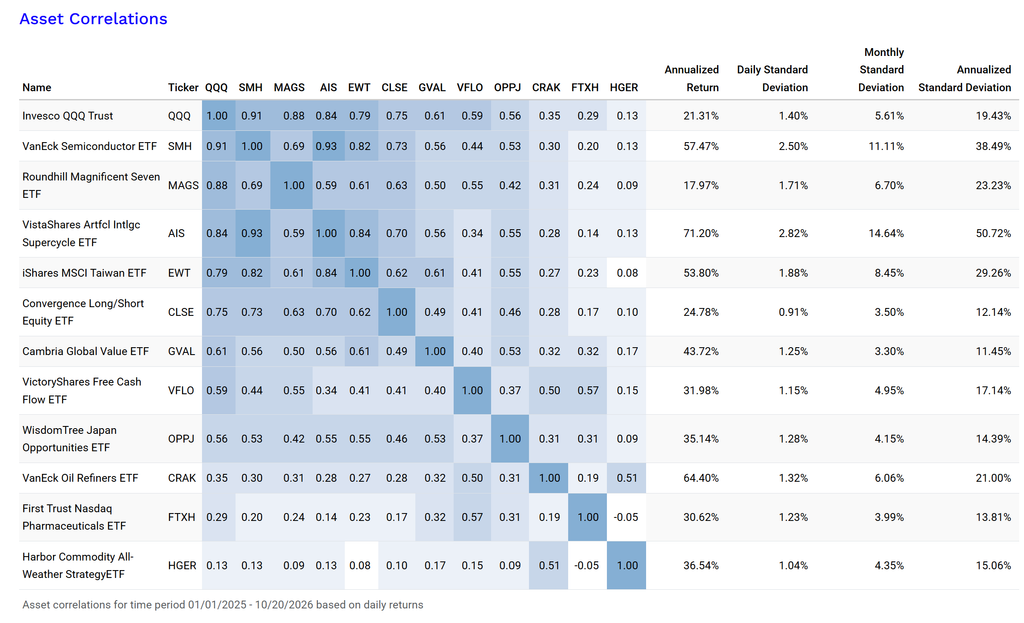
2025年以來的ETF相關性分析顯示,SMH與QQQ高度連動(0.91),HGER與兩者僅0.13,分散效果最佳;FTXH、CRAK次之。CLSE相關性偏高(0.73~0.75),但波動較低,適合輔助控制風險。
四大策略支柱:如何與科技/半導體持股完美互補?
支柱一:實體資產與通膨對沖(大宗商品與傳統能源)
科技股往往對利率預期與折現率極為敏感,當通膨反彈引發美債殖利率攀升時,科技估值容易承壓;然而原物料與能源卻恰好在通膨上升期受惠,形成天然對沖。
1. HGER(Harbor Commodity All-Weather Strategy ETF)
- 定位特色:廣泛型全天候商品策略,涵蓋能源、農產品、貴金屬與工業金屬。
- 數據亮點:1 年夏普值高達 3.59,波動率僅 12.90%,下行捕獲率低至 44.25%,Up/Dn 比達 2.24。
- 互補價值:不同於單純追蹤油價的劇烈震盪,HGER 採用合約展期最佳化(Curve Dynamics),大幅降低負轉倉成本。當市場因地緣政治或抗通膨再起而壓抑科技股時,HGER 是保護現金購買力的硬資產盾牌。
2. CRAK(VanEck Oil Refiners ETF)
- 定位特色:專注全球煉油廠與下游成品油加工企業。
- 數據亮點:近 1 年報酬達 76.12%,夏普值 3.63,上行捕獲高達 104.57%,下行捕獲僅 61.72%。
- 互補價值:煉油業獲利主要取決於「裂解價差(Crack Spread)」,而非單純原油開採。在經濟韌性推升用油需求時,煉油利潤豐厚;且其營收與獲利模式與半導體景氣循環幾乎脫鉤。
支柱二:去估值泡沫的硬實力(自由現金流與深度價值)
科技股的估值通常反映對未來的遠期成長預期,當市場情緒轉向避險,資金往往轉向具備實打實自由現金流與低本益比的實體企業。
3. VFLO(VictoryShares Free Cash Flow ETF)
- 定位特色:以「自由現金流殖利率(FCF Yield)」為核心選股標準,並排除高負債與成長衰退企業。
- 數據亮點:規模突破 100 億美元(10,950M),1 年報酬 38.16%、夏普值 2.21,Up/Dn 比例達 1.89(上行捕獲 110.90%、下行僅 58.70%)。
- 互補價值:相較於科技巨頭的大量 AI 資本支出(Capex),VFLO 挑選的是現金落袋為安的企業。當市場檢視科技資本投入回報率時,高現金流企業提供了紮實的估值支撐。
4. GVAL(Cambria Global Value ETF)
- 定位特色:知名量化投資大師 Meb Faber 主導,以週期調整本益比(CAPE)篩選全球最被低估的國家與價值股。
- 數據亮點:下行捕獲率低至 41.02%,Up/Dn 比達 2.49,Sortino 高達 3.82,SEC 殖利率達 3.44%。
- 互補價值:美股科技股 CAPE 普遍處於歷史高位,而 GVAL 深入歐洲、亞太等超低估值海外市場,提供地理與估值的雙重安全邊際。
支柱三:防禦盾牌與絕對收益(抗跌醫療與多空對沖)
如果科技股的 Beta 是 1.2 甚至 1.5,你需要真正低 Beta 甚至具備「對沖能力」的資產來拉低整個投資組合的波動。
5. FTXH(First Trust Nasdaq Pharmaceuticals ETF)
- 定位特色:聚焦那斯達克上市製藥巨頭與穩健藥企。
- 數據亮點:下行捕獲率僅 38.91%(9 檔中股票型最低之一),1 年夏普值達 3.26,波動率僅 14.32%。
- 互補價值:藥品需求屬於剛性民生支出,無論景氣繁榮或衰退皆需就醫用藥。歷史上在科技股經歷大幅拉回的季度中,製藥板塊經常展現逆勢抗跌特性。
6. CLSE(Convergence Long/Short Equity ETF)
- 定位特色:非傳統股票資產,採取「做多強勢優質股、放空脆弱劣化股」的避險基金策略。
- 數據亮點:下行捕獲率僅 31.27%,Up/Dn 捕獲比高達 3.12,Sortino 指標高達 5.19,波動率僅 11.46%。
- 互補價值:當全面性熊市或流動性收縮來臨時,單向做多資產難逃回檔,CLSE 透過空頭部位能夠在市場下跌時提供實質獲利緩衝,大幅平滑投資曲線。
支柱四:不對稱進攻與結構性紅利(日本改革與高勝率區域)
資產配置不僅是防守,若能在防禦之餘同時具備強勁的上行動能,更能加速資產複利。
7. OPPJ(WisdomTree Japan Opportunities ETF)
- 定位特色:鎖定受惠於東京證券交易所公司治理改革、具備獲利回升潛力的日本優質企業。
- 數據亮點:下行捕獲率呈現罕見的 -33.93%,Sortino 高達 5.11,1 年夏普值高達 3.76,年化波動率僅 11.79%。
- 互補價值:負下行捕獲率代表在市場下跌時,該標的反向展現抗跌甚至上漲動能。加上日圓匯率結構與日本脫離通縮的獨特內生邏輯,使其成為對沖美元資產震盪的奇兵。
8. EWT(iShares MSCI Taiwan ETF)
- 定位特色:追蹤台灣大型權值股。
- 數據亮點:近 1 年報酬率 85.64%,上行捕獲率達 139.64%,下行捕獲率卻僅 43.74%,Up/Dn 捕獲比高達驚人的 3.19。
- 互補價值:雖然台股與半導體供應鏈高度連動,但 EWT 呈現出極致的「不對稱報酬」——上漲時藉由先進製程龍頭狂飆,但下跌時因台股高殖利率與紮實自由現金流護體,下行捕獲率遠低於美股高估值純軟體或投機成長股。
科技重倉者的全天候配置實戰指南
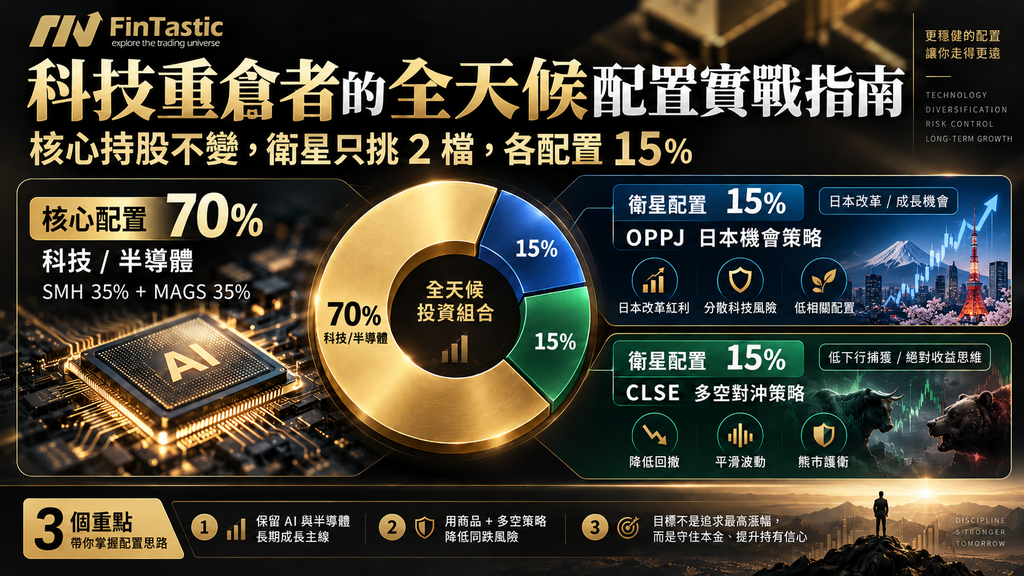
如果你的投資組合已經高度集中在科技與半導體(如 QQQ、SOXX、SMH、AIS、MAGS 等),與其大幅調整核心持股,不如採取更簡單有效的「核心-衛星抗震架構」。我的建議是:保留 70% 核心持股,剩餘 30% 配置於 2 檔不同策略的衛星 ETF,每檔各占 15%。
配置組合示範
- 核心配置(70%):科技與半導體維持原有的優質科技、AI 與半導體持股,持續參與長期成長趨勢,不因短期市場震盪輕易放棄核心部位。
- 衛星配置 A(15%):分散總體經濟與產業風險從 HGER、CRAK、VFLO、GVAL 中挑選 1 檔。可依據市場環境,選擇商品通膨對沖、能源、自由現金流、價值股或海外低估值市場,降低投組對美國科技股估值的依賴。
- 衛星配置 B(15%):降低下行風險或增加異質成長動能從 CLSE、FTXH、OPPJ 中挑選 1 檔。CLSE 透過多空策略分散市場風險;FTXH 提供製藥產業的防禦特性;OPPJ 則參與日本企業改革帶來的成長機會。
例如:70% 科技與半導體 + 15% HGER + 15% CLSE。
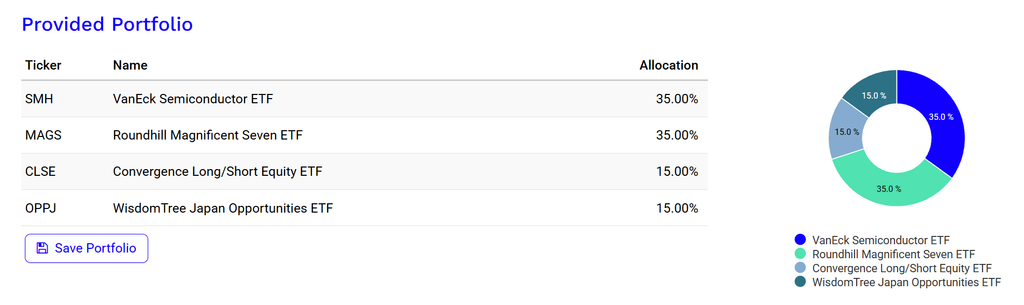
這樣的組合保留了科技產業的長期成長潛力,同時引進日本股市與多空策略兩種不同的報酬來源,降低所有持股因相同市場因素而同步下跌的風險。
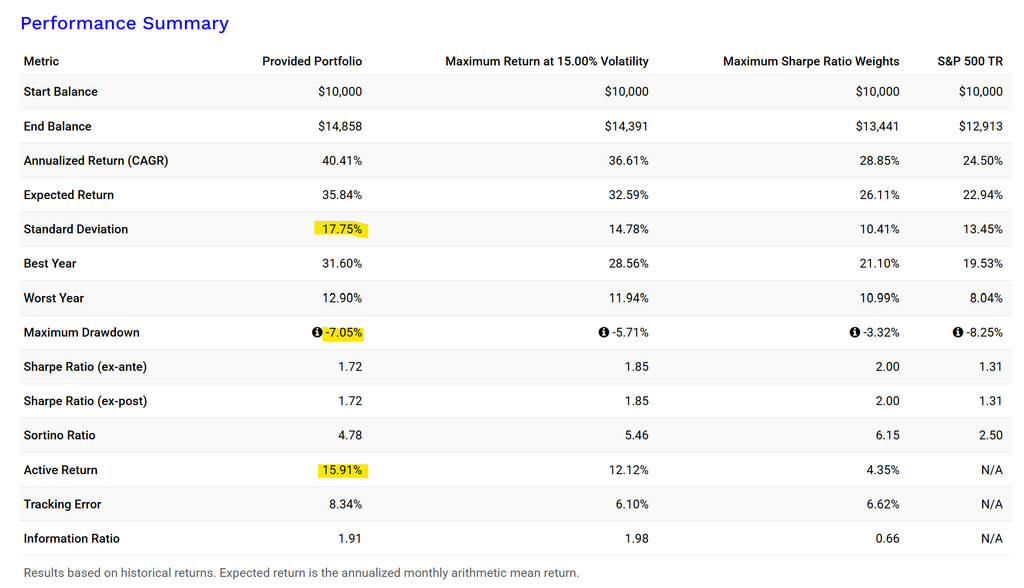
不過,衛星 ETF 並非越多越好,也不是過去夏普值越高就越值得買。真正應該關注的是:加入這兩檔 ETF 後,整體投資組合的波動率、最大回撤與風險調整後報酬是否改善。 尤其下行捕獲率必須搭配基準指數、觀察期間與科技持股的相關性一起評估。
結語:聰明投資人不是不承擔風險,而是承擔值得的風險
科技與半導體無疑是這個時代最具爆發力的成長引擎,但全速前進的跑車,更需要一套可靠的煞車系統。70% 核心成長+15% 異質資產+15% 防禦策略,不必為了分散風險而持有十幾檔 ETF,也不需要放棄自己最有信心的投資主軸。
投資組合的防禦能力,並不是來自持有多少檔股票,而是來自不同資產在市場危機時,能否發揮真正的互補作用。我們追求的不是每一次上漲都贏過大盤,而是在市場大跌時減少損失、保有重新布局的資金,讓長期複利持續發揮威力。

