10 年期美債殖利率衝上 5% 以上,Nasdaq 和 S&P 500 卻在 10 月 6 日同時創下收盤新高。股市真的不怕利率了嗎?
我認為市場已經付出代價,只是跌的不是權重最大的科技股。自 8 月 26 日起,金融、房建、不動產、公用事業、小型股和黃金多數下跌;AI、半導體與大型科技卻靠獲利預期上修繼續推動指數。這是第四季最大的分化,也是投資機會與風險所在。
一|美債殖利率為何突破 5%?
8 月 26 日,US 10Y 約 4.66%;10 月 6 日約 5.28%,上升約 62 個基點。債券價格因此下跌,附件中的長債 ETF TLT 同期約跌 7.4%。圖上 US 10Y 的 +14.76%,指的是殖利率數值的相對升幅,不是上升 14.76 個百分點。

我看到四股力量同時推高長債殖利率:
• 中東能源衝擊讓通膨仍有黏性。
• 聯準會 9 月升息,市場仍預期年底可能再升。
• 財政赤字與公債供給增加,投資人要求更高的期限報酬。
• 大科技開始發債投資 AI,和政府爭奪固定收益資金。
Alphabet、Amazon、Meta、Microsoft、Oracle 今年截至 7 月底在美國債市合計發債約 1,320 億美元,已超過去年全年約 930 億美元。這不是美債殖利率上升的唯一原因,但 AI 建設已從股票故事延伸到債券市場。
全球也不是每個央行都一起升息。9 月 Fed 把政策利率調至 3.75%–4.00%,歐洲央行升息一碼,英國央行則維持 3.75%。共同壓力是能源、通膨與債務供給,各國政策步調仍不同。
最新數據讓 Fed 更難判斷:美國 9 月新增就業只有 2.9 萬人,失業率 4.2%;8 月整體 PCE 通膨年增 3.4%,核心 PCE 3.0%。10 月 7 日早間的 FedWatch 顯示,10 月升息至少一碼機率約 20.5%,12 月會議約 84.5%。就業在降溫,通膨卻還沒回到目標。這些機率隨市場交易變動。
二|指數創高,股票卻沒有全面上漲
10 月 6 日,S&P 500 收在 7,818.95 點、Nasdaq 綜合指數收在 27,599.79 點,兩者都創收盤新高。可是當天 Nasdaq 創 52 週新高的股票有 61 檔,創新低的有 182 檔。指數強,不等於每一檔都強。
原因是市值加權。少數權值科技股的獲利和股價足以推動指數,多數利率敏感公司則承受融資成本與估值壓力。我不會只看指數紅不紅,更會看漲幅究竟靠多少公司支撐。
三|利率上升,股市理論上應該下跌嗎?
利率愈高,未來現金流折回今天的價值通常愈低;成長股的獲利越集中在未來,估值越容易受到影響。公債報酬提高,也會讓投資人要求股票提供更高的潛在報酬。
現在十年期美債殖利率約 5.28%,倒數換算約 18.9 倍的收益率對照;S&P 500 前瞻 12 個月本益比約 19.0 倍,盈餘殖利率約 5.26%。兩者非常接近。
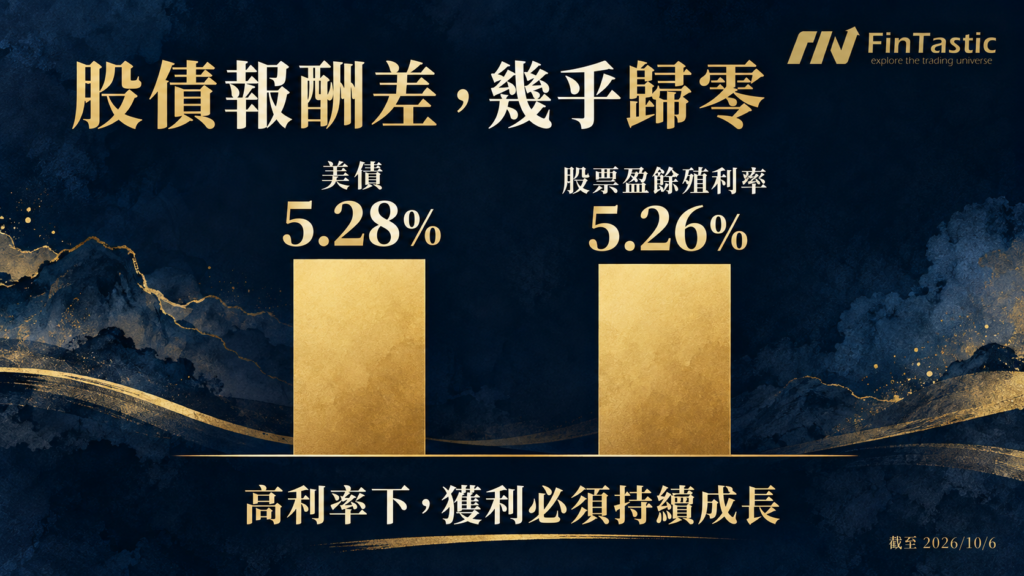
這只是快速對照,盈餘殖利率不是現金股息,也不是完整的股權風險溢酬。但它提醒我:股票要繼續漲,需要把未來獲利真正交出來。
以 FactSet 9 月 25 日可核對的 S&P 500 年度 EPS 預估,2026 年為 361.37 美元、2027 年為 416.97 美元。用 10 月 6 日指數收盤試算,2027 年若給 18 倍本益比,約 7,505 點,比現價低 4.0%;19 倍約 7,922 點,高 1.3%;21 倍約 8,756 點,高 12.0%。
這不是年底目標價,而是固定 EPS 下的估值試算。若 2027 年 EPS 下修 10%,即使仍給 19 倍,也只剩約 7,130 點。以目前點位來看,指數的上漲空間很仰賴獲利能否持續上修。
四|8 月 26 日以來,錢流向哪裡?
從附件的相同起點觀察,截至 10 月 7 日台灣傍晚,AIS +14.14%、SMH +13.78%、XLK +11.13%、MAGS +9.16%、IGV +9.09%、QQQ +6.89%。比特幣 ETF IBIT +8.44%,但它與企業 AI 獲利是不同的投資邏輯。SPY 只漲 1.74%,能源 XLE 小漲 2.67%。
另一邊,IWM −6.00%、XBI −7.18%、XLF −7.38%、XLU −4.95%;XLRE −9.35%、ITB −11.38%、GLD −10.70%、TLT −7.40%。這些是附件的 ETF 價格相對變動,不含股息,也不是 10 月 7 日的美股收盤。
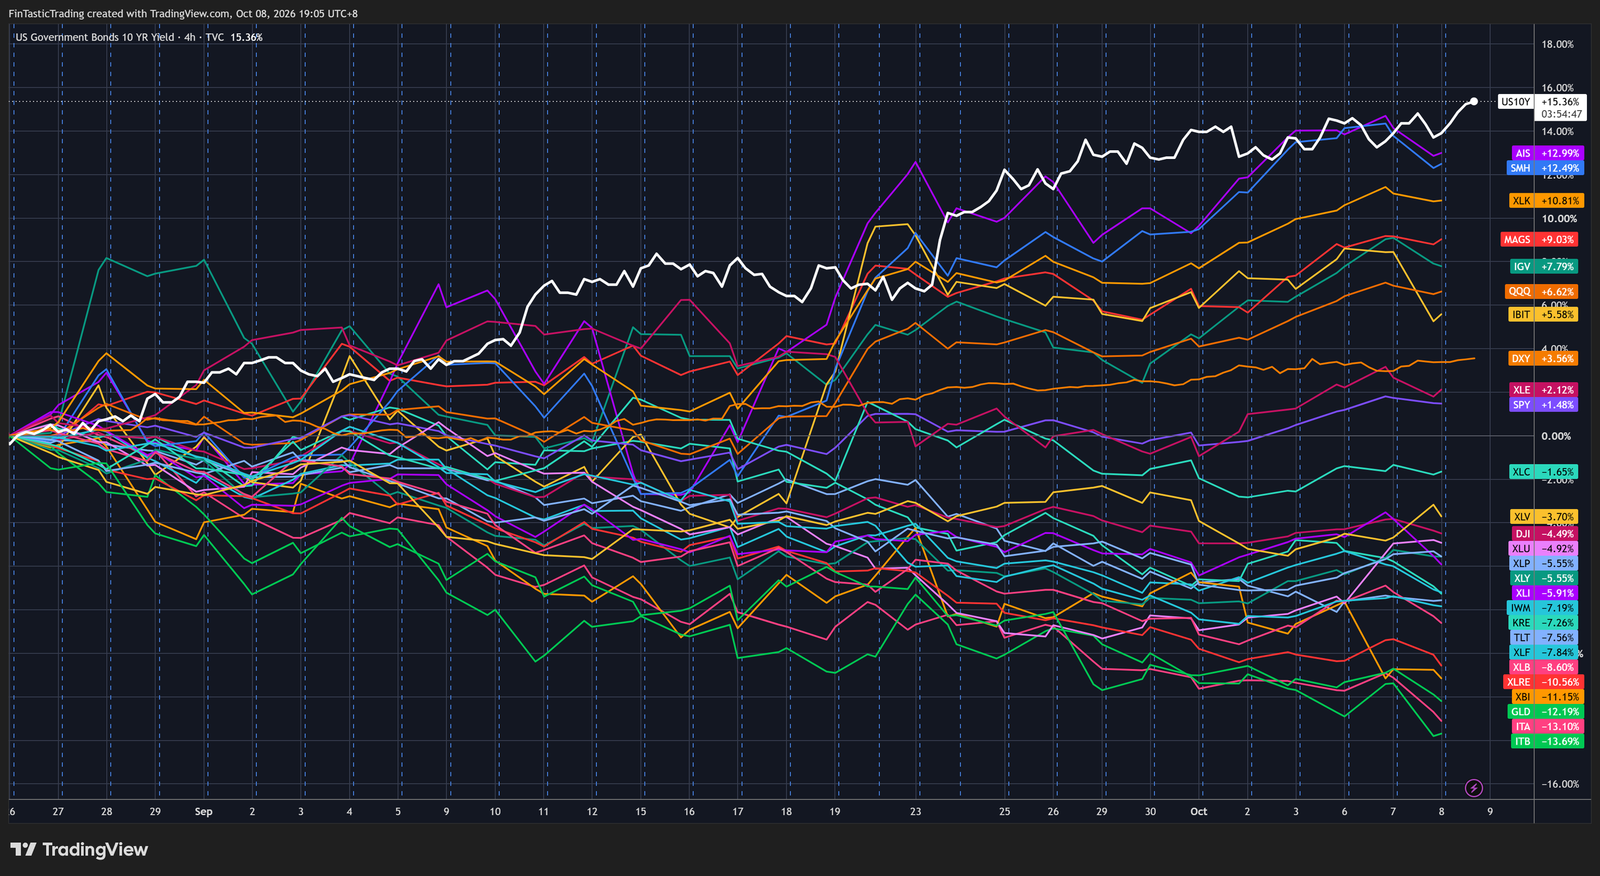
房貸利率與再融資成本壓住房建、REIT;高債息削弱公用事業股息的相對吸引力;實質利率與美元上行也增加持有黃金的機會成本。金融股更不是「利率升就一定漲」:存款成本、債券評價和信用風險可能抵銷放款收益。能源能小漲,則是油價與產業基本面提供另一股力量。
五|股指創高,Forward P/E 為何反而下降?
本益比的分母是獲利。如果 EPS 上修得比股價上漲還快,股價創高,本益比仍可能下降。
FactSet 10 月 2 日估計 S&P 500 第三季獲利年增 29.5%,高於季初估計的 26.7%;第四季預估年增 27.6%,2026 全年預估年增 32.4%。第三季 EPS 在季度中被上修 1.4%,過去十年相同期間平均反而是下修 2.5%。這是很不尋常的獲利韌性。
S&P 500 前瞻 12 個月 P/E 因而從 6 月底 20.4 倍降到 10 月初 19.0 倍,略低於自身十年平均 19.1 倍。Nasdaq 100 在 9 月 29 日的估值截面約 21.7 倍,也低於原有歷史比較的約 22.8 倍。這些倍數有各自的日期,10 月初股價上漲後不能把舊截面當成即時報價。

獲利還是高度集中。第二季 S&P 500 整體獲利驚喜幅度曾達 29.2%;若排除 Alphabet 與 Amazon,則約為 10.9%。第三季發布正面 EPS 財測的公司有 72 家,資訊科技就占 44 家。Forward P/E 下降,值得注意;但如果 AI 龍頭財報不及預期,分母也可能迅速下修。
六|為什麼資金仍抱團 AI、半導體和大科技?
因為這條產業鏈的支出與營收,現在都看得到。市場估計五大雲端業者今年資本支出接近 8,000 億美元;Nvidia 財務長曾預估明年可能達 1.3 兆美元。後者是預測,不是已發生的支出,也不能與不同機構的口徑加總。
上一季 AWS 營收約 422.3 億美元、年增近 37%;Google Cloud 約 248 億美元、年增 82%;Microsoft Azure 成長約 43%。Nvidia 營收 962 億美元、年增 106%,其中資料中心營收 890 億美元、年增 117%。雲端積壓訂單和營收已提供具體證據,這也是高利率下資金仍願意集中在 AI 的原因。
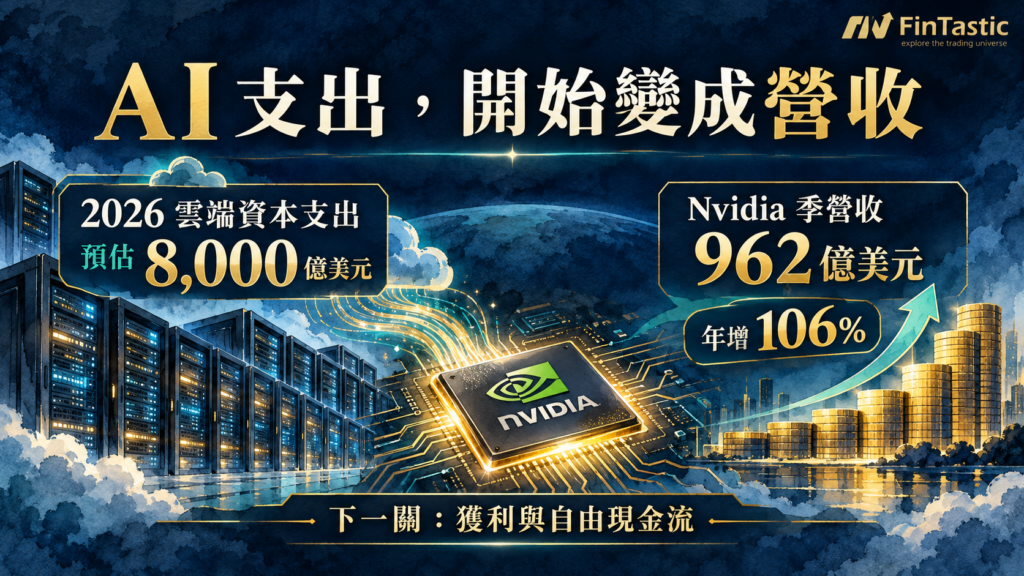
但 Capex 愈大,市場愈會追問投資回報。我接下來看的是:AI 使用量能否帶動訂單、營收、EPS 和自由現金流,而折舊、電力與融資成本有沒有吃掉好處。只宣布買更多 GPU,不足以支撐無限上修的股價。
七|利率敏感股跌了,就等於便宜嗎?
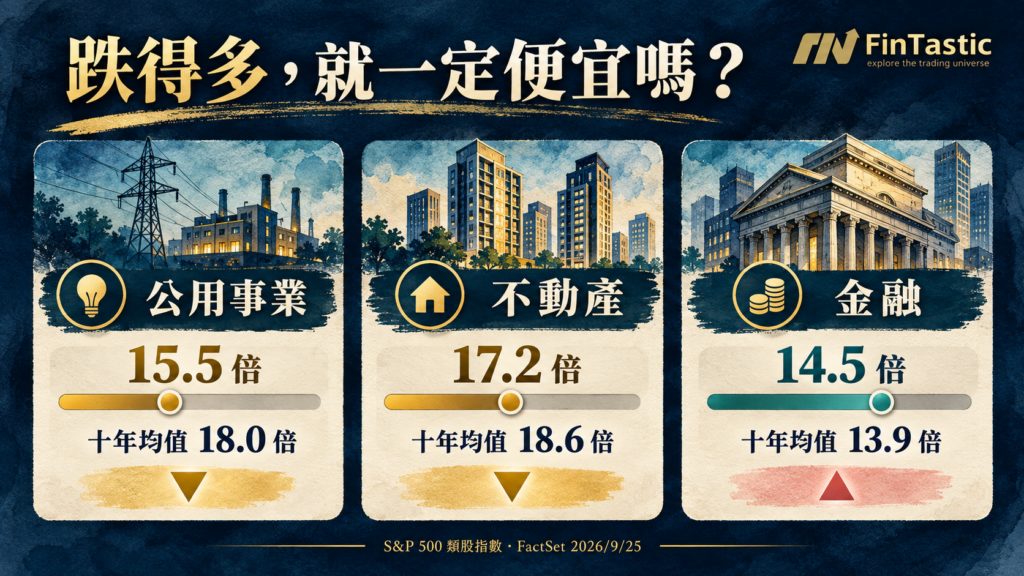
我會用目前 Forward P/E 對照自身十年平均,而不是只看跌幅。FactSet 9 月 25 日同口徑類股資料中,公用事業為 15.5 倍,低於十年平均 18.0 倍;不動產為 17.2 倍,低於 18.6 倍。金融則為 14.5 倍,略高於十年平均 13.9 倍。
因此,XLU 與 XLRE 對應的類股有歷史估值折價,XLF 即使跌了,也不能把整個金融板塊稱為歷史便宜。這些是當時 S&P 500 類股指數的估值,ETF 只作曝險參考;後續價格與 EPS 都會變。REIT 還要看 FFO、出租率及債務到期;金融則看存款結構、信用成本和資產品質。
半導體也值得追蹤。Citadel/Bloomberg 9 月 29 日的半導體產業估值約 17.1 倍,已低於大盤;這不是 SMH ETF 自身的倍數。IWM 的 Forward P/E 會受虧損公司處理方式影響,MAGS 2023 年才成立,沒有十年 ETF 歷史。估值比較要先把尺拿對。
八|第四季的主線:US 10Y 何時見頂?
10 月 5 日,US 10Y 一度接近 5.35%;隔天回到約 5.28%。一天回落還不能叫見頂。我會看三件事:中東能源與地緣政治、通膨與 Fed 政策,以及財政赤字和債券供給。
我的基準看法是,通膨最終降溫是時間問題。8 月整體 PCE 年增率已從 5 月的 3.8% 降到 3.4%,核心 PCE 從 3.2% 降到 3.0%。若油價大致在每桶 80–100 美元區間波動、沒有長時間的供應中斷,我認為美國經濟仍有能力吸收,能源對通膨的推升也可能逐步消退。但這是判斷,不是保證;若柴油、運輸及其他成本持續向下游轉嫁,通膨下降會比我預想得慢。
NESR 是我會進一步研究的油服股。它今年第二季營收約 5.21 億美元、年增 59%,營運表現很強;但股價已反映多少成長,需要用自己的歷史 EV/EBITDA、自由現金流、訂單與中東客戶資本支出核對,不能因為「油服」或最近回檔就說它便宜。板塊方面,我對金融與電力公用事業較有興趣:XLU 有歷史估值折價與資料中心用電需求;XLF 則要挑財務體質好的公司,而不是整包買。
如果 US 10Y 是因通膨緩和而見頂、企業 EPS 又守得住,利率敏感股才比較可能迎來估值修復。若債息是因衰退或信用惡化而下降,銀行呆帳、房建訂單和 REIT 現金流可能同步變差。利率下跌的原因,比下跌本身更重要。
九|我的第四季做法
投資難度確實增加。指數已創高,股票前瞻盈餘殖利率與十年美債殖利率又幾乎貼在一起,財報失誤的容忍度不高。
我仍以科技與半導體作為核心持股,等待回檔分批布局,不在新高追價。每次加碼前,先看 US 10Y 為何升降,再看 AI 訂單、營收、EPS 與自由現金流是否繼續上修。若通膨降溫帶來利率見頂、企業獲利穩住,XLU 和精選金融股可以列入下一批研究名單;油服個股則是需要觀察估值夠便宜。
指數下一段行情能走多遠,不能只問 Fed 何時停手。更重要的是:獲利還能不能跑得比股價快。