
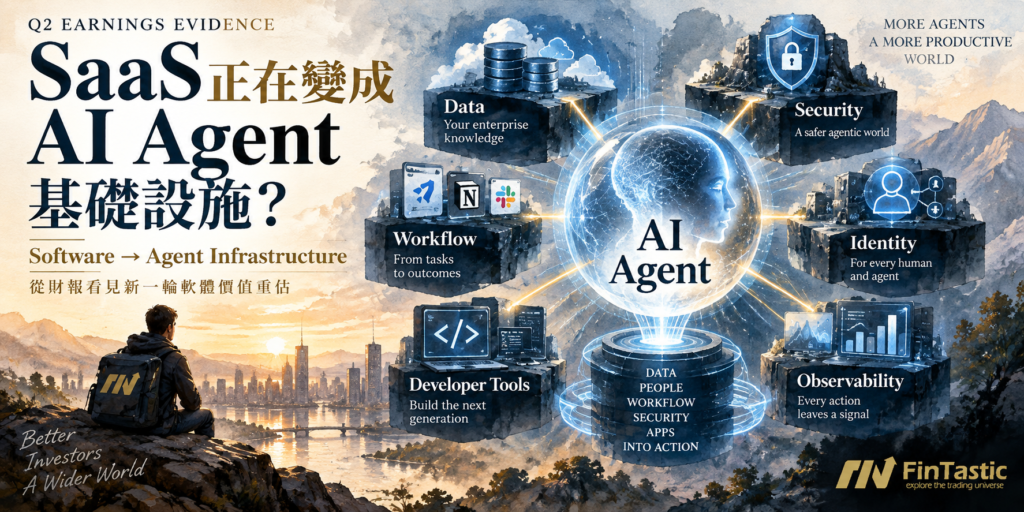
2026 年 Q2 財報季之後,美股軟體族群出現一個值得重新檢視的現象。部分公司開始用財報數字證明:SaaS(軟體即服務)可能不再只是應用程式,而正轉型成 AI Agent基礎設施,提供AI背後的資料、權限、安全、工作流程、開發與監控等基礎設施。
2026年9月27日FinTasticRS 的產業資料顯示,SaaS – Dev 的 RS Rank 高達達 91,SaaS-SCap RS Rank 76;IT Software 83;整體 SaaS 87,Cyber Security 79。相對動能強勁。
我認為 2026年6月 AI Hardware(人工智慧硬體)與半導體回檔後造成資金輪動是軟體股上漲的一部分原因,但 Q2 財報讓這波行情開始多了一個可以檢驗的基本面假設:部分 SaaS 正成為 Agent 必須依賴的中介基礎設施,而且部分公司已經看到實際使用量增長。搭配強勁的相對動能,投資人有必要重新評估如何配置轉型成功的SaaS族群。
什麼樣的SaaS才有資格稱為AI Agent基礎設施?
轉型成功的AI Agent基礎設施,應該符合以下四個門檻:
- 有真正的 Agent 產品或 Agent 可調用的平台能力。 不是單純在既有產品裡放一個AI功能。
- Agent 會增加公司的核心工作負載(Agent usage increases the company’s core workload)。例如數據查詢(data query)、安全事件(security event)、構件(artifact)、網絡流量(network traffic)、遙測數據(telemetry)。
- 財報開始看到相對應的營收、ARR、RPO、客戶量或使用量成長。
- 公司有機會降低人工智慧推論成本(AI inference cost),或讓使用量營收(usage revenue)的增長速度高於人工智慧算力成本(AI compute cost)。
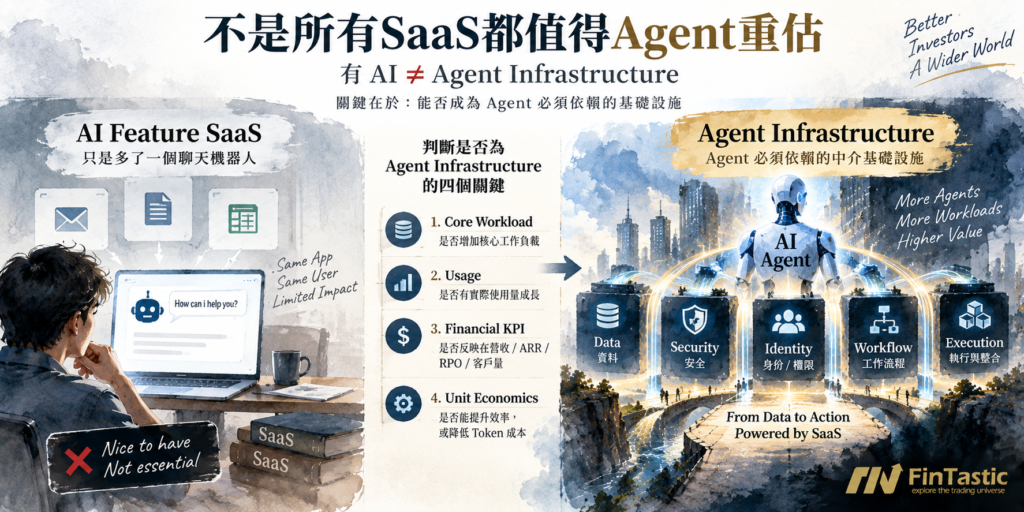
SaaS創造的新價值:降低Token成本
AI Agent基礎設施不只是提供上下文資料(Context),還可能幫企業降低 AI 的單位推論成本。大型模型每次執行工作,都需要讀取上下文資料(Context)。如果 Agent 不知道哪些資料真正重要,它可能反覆搜尋、讀取大量文件、呼叫多個工具,再把大量 Token 丟進昂貴模型。擁有企業資料結構的 SaaS 可以先做上下文定位 (Context Grounding),只把相關資料送進模型。可提高推論結果,同時減少工作量。
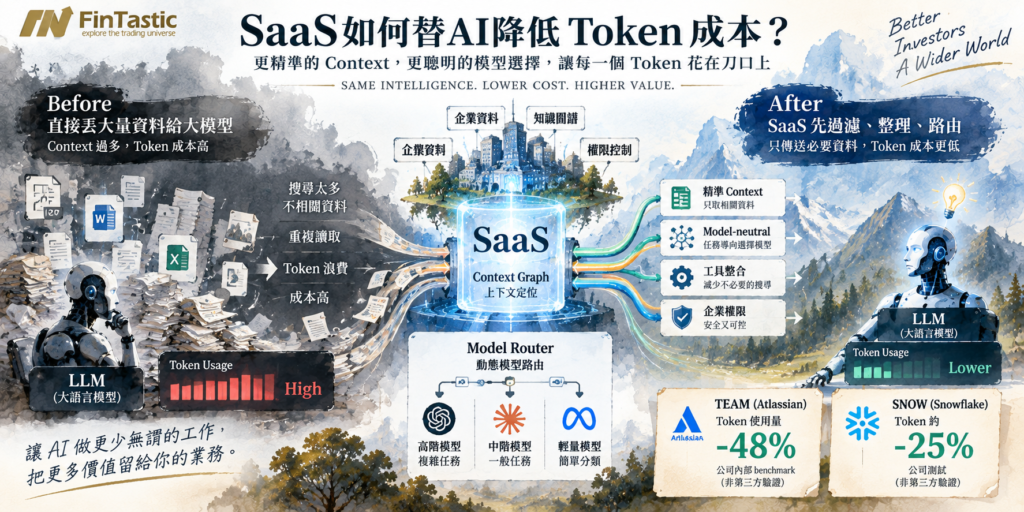
Atlassian 提供目前最清楚的例子。公司在 FY26 Q4 shareholder letter 表示,Agent 使用 Teamwork Graph 後,內部 benchmark 顯示最高可得到 44% 較高回答準確率、48% 較少 Token 使用量;MCP Server 與 Teamwork Graph CLI 的 MAU 單季超過翻倍至 100 萬以上,MCP calls 增加超過 400%,透過 MCP 建立的 Jira work items 與 Confluence pages 約為前季 4 倍。雖然這些僅屬於管理層口徑與公司內部測試,但至少已形成可以逐季追蹤的 operational KPI。
另一個降低 Token 成本的方法是 Model-neutral(模型中立)。
企業不需要每一個工作都使用最昂貴的前沿模型 (Frontier Model)。簡單分類可以使用便宜模型,只有複雜推理才需要高成本模型。SaaS 平台若掌握工作負荷(workload)與上下文管理(context),就可以做動態模型路由 (Dynamic Model Routing),自動在不同模型之間做成本、速度與品質最佳化。這也是 Snowflake、Atlassian 等平台未來可能產生的新價值:不是和 OpenAI、Anthropic、Google 比誰的模型最好,而是替企業決定哪個模型最適合這個任務。
AI Agent 基礎設施的經濟模型仍處於快速演化階段,評估其可行性絕不能僅著眼於 Token 的節省,關鍵在於 SaaS 公司投入龐大 AI 算力後,使用量營收(Usage Revenue)的增長速度能否實質超越 AI 算力成本(AI Compute Cost)的膨脹。若終端採用率迅速拉升,但算力支出增幅失控,毛利率的持續受壓甚至下滑(如同 Snowflake 近期財報所揭示的警訊),便意味著 AI 雖能帶動頂層營收擴張,卻尚未轉化為健康的底層經濟價值與獲利能力。
SNOW:企業資料層正在變成AI Agent的Context與模型路由中心
Snowflake 的核心服務是雲端資料平台(Cloud Data Platform)。企業把銷售、客戶、財務、供應鏈、產品與營運資料集中到 Snowflake,再進行儲存、查詢、分析與資料治理(Data Governance)。到了 AI Agent 時代,這個位置變得更重要:Agent 若要替企業完成真正的工作,首先必須取得正確的企業上下文(Context),同時遵守資料權限、治理與安全規則。Snowflake 因此有機會從「資料倉儲」進一步變成 企業 AI 的資料與上下文控制層(Data & Context Control Plane)。
第二個價值是模型中立(Model-neutral)。Snowflake 的 Cortex AI Gateway 可以讓企業在不同大型語言模型(LLM)之間進行模型路由(Model Routing),依任務複雜度、速度與成本選擇不同模型。這讓 Snowflake 不一定需要自己擁有最好的基礎模型,而是扮演「企業資料+模型調度」平台。如果 Agent 必須先經過 Snowflake 取得資料,再由 Snowflake 決定該使用哪個模型,Snowflake 就不只是資料庫,而是 Agent 執行鏈上的中介基礎設施。
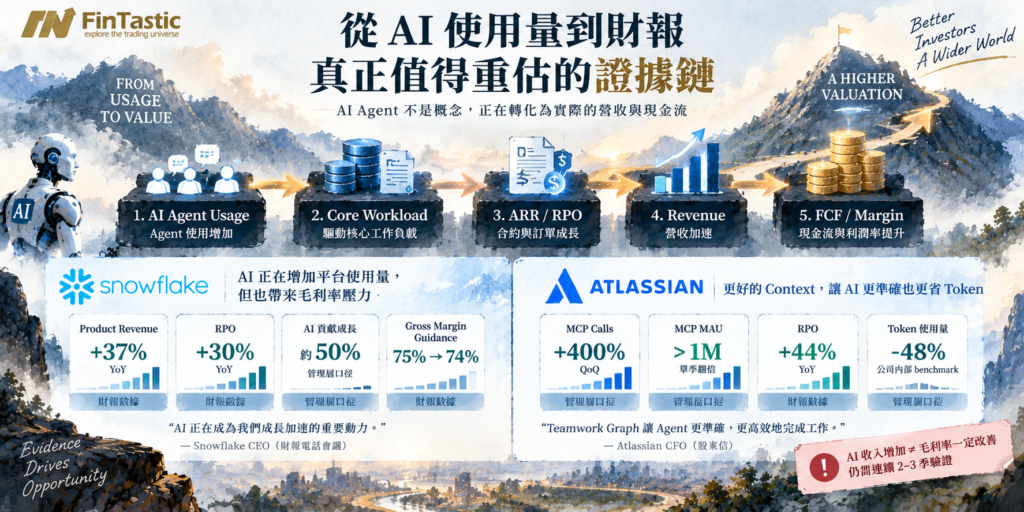
最新 Q2 FY27 開始提供財務證據。產品營收(Product Revenue)約 14.9 億美元、年增 37%,剩餘履約義務(RPO)約 90 億美元、年增 30%;公司將 FY27 產品營收指引從 58.4 億美元上調至約 60.7 億美元、年增 36%。管理層表示,AI 約貢獻近期成長加速的一半;CoCo 與 CoWork 的使用帳戶分別超過 9,100 與 5,800 家。後面這些屬於管理層自行揭露的 AI 使用量指標,不能直接等同於經審計的 AI 營收,但至少已建立「AI 使用增加 → 平台用量增加 → 產品營收加速」的初步證據鏈。
不過 Snowflake 也同時揭露 Agent 經濟模型最大的風險:AI 增加營收,但目前正在稀釋毛利率。 公司把 FY27 非一般公認會計原則產品毛利率(Non-GAAP Product Gross Margin)指引從 75% 下修至 74%,Q2 調整後產品毛利率約 74.7%,低於去年同期約 76.4%。管理層表示,快速增加的 AI 工作負載(AI Workload)目前貢獻毛利率較低。
因此 SNOW 接下來真正值得追蹤的已不只是 AI 使用量,而是:
AI 使用量增加 → 產品營收加速 → AI 單位成本下降 → 毛利率重新穩定。
只有走完整條鏈,Agent Infrastructure 才真正具有高品質的經濟價值。
TEAM:把Jira與Confluence的企業Context轉成Agent可以直接使用的知識圖譜
Atlassian 的主要 SaaS 產品 Jira 與 Confluence 分別管理工作任務與企業知識。對傳統使用者來說,它們是專案管理(Project Management)與知識管理(Knowledge Management)工具;但經過多年使用後,Atlassian 實際累積的是企業內部「什麼工作由誰負責、哪些文件與哪些專案有關、某項決策為什麼形成」的龐大關聯資料。
這就是 TEAM 在 AI Agent 時代最重要的資產:企業上下文(Context)。
Atlassian 正透過 Teamwork Graph(團隊工作知識圖譜)把 Jira、Confluence 與其他應用程式裡的任務、人員、文件與權限關係結構化,再讓 Rovo 與外部 Agent 透過模型上下文協定(MCP)調用。Agent 不必每次重新搜尋整間公司的資料,而可以直接取得與工作相關的 Context。這不只是提高回答品質,也有機會降低大型模型不必要的 Token 消耗。
Atlassian FY26 Q4 財報顯示,營收 18 億美元、年增 28%,雲端營收(Cloud Revenue) 12 億美元、年增 31%,訂閱年度經常性收入(Subscription ARR) 66 億美元、年增 23%,剩餘履約義務(RPO) 48 億美元、年增 44%。
Agent 使用量的成長更值得注意。公司揭露:
- Rovo 輔助動作(Rovo Assisted Actions)季增超過 50%
- 模型上下文協定月活躍使用者(MCP MAU)突破 100 萬、單季超過翻倍
- 模型上下文協定呼叫量(MCP Calls)增加超過 400%
- 透過 MCP 建立的 Jira 工作項目與 Confluence 頁面約為前季 4 倍
- 使用 Rovo 的客戶,其年度經常性收入(ARR)成長速度超過未使用客戶 2 倍
Atlassian 內部基準測試(Internal Benchmark)還顯示,使用 Teamwork Graph 進行上下文定位(Context Grounding)後,回答準確率最高提升 44%,Token 使用量最高降低 48%。必須注意,這兩項屬於公司自行進行的內部測試,尚非第三方獨立驗證。
即使如此,TEAM 仍是目前少數已經開始提供「Context → Agent 使用量 → 客戶擴張」完整證據的 SaaS。它未來真正的商業模式可能不再只是賣 Jira 帳號,而是成為人類員工與 AI Agent 共用的工作協調層(Coordination Layer)。workload 無法重現;或企業 Agent 直接透過 Microsoft、Google、Anthropic orchestration layer 繞過 Jira,TEAM 的 Context premium 就會被削弱。
CRWD、PANW、OKTA:Agent Security是最早被價格驗證的軟體主題
Cyber Security 是這輪軟體族群中最早突破長期均線並轉強的類別之一。現在 FinTasticRS 顯示 Cyber Security RS Rank 79,結構比較像先領漲、現在整理。基本面上,CRWD、PANW、OKTA 的共同論點很簡單:Agent 多一個,就多一個需要管理的身份、權限與攻擊面。
CRWD:從Endpoint Security走向AI Agent的安全與身分控制層
CrowdStrike 的核心產品 Falcon 原本以端點安全(Endpoint Security)為核心,透過雲端平台蒐集裝置、工作負載、身分與威脅遙測(Security Telemetry),再提供偵測、回應、雲端安全與身分保護等功能。企業導入 AI Agent 後,安全邊界不再只有員工、電腦與伺服器,而開始增加大量非人類身分(Non-human Identity)、API、Agent 與自動化工作流程。
因此 CrowdStrike 的 Agent Infrastructure 價值很直觀:每增加一個能自行採取行動的 Agent,就多一個需要被驗證、監控、授權與偵測異常行為的新攻擊面(Attack Surface)。
公司也開始推出 AI 偵測與回應(AI Detection and Response,AIDR)、AI Agent 持續身分保護(Continuous Identity for AI Agents)等功能,把 Falcon 從傳統端點安全平台延伸到 Agent Security。
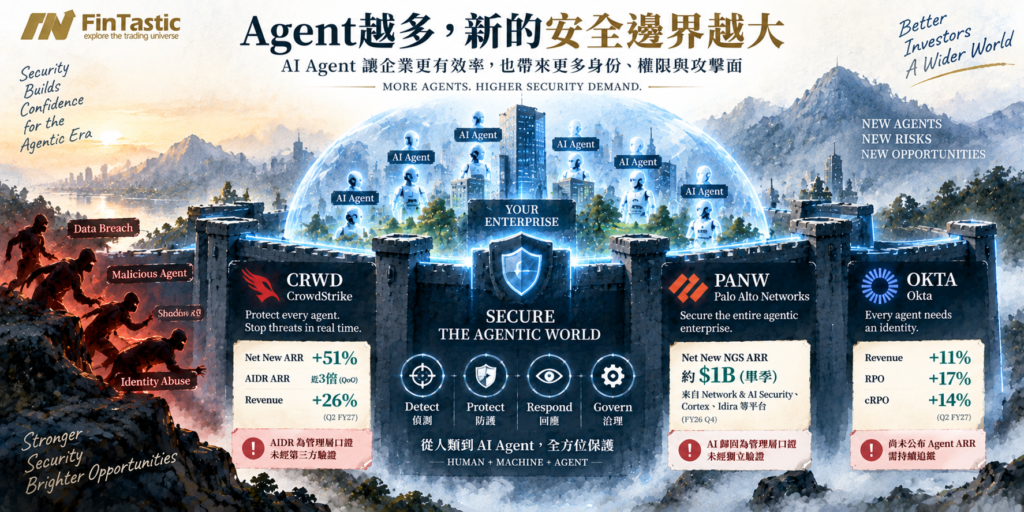
Q2 FY27 財報開始提供非常強的需求證據。營收 14.7 億美元、年增 26%,期末年度經常性收入(Ending ARR) 58.4 億美元、年增 25%,新增年度經常性收入(Net New ARR) 3.33 億美元、年增 51%。Falcon Flex ARR 超過 22.9 億美元、年增 101%。
更值得注意的是,公司在投資人資料中揭露 AI 偵測與回應(AIDR)期末 ARR 季增接近三倍。這項數字屬於管理層自行分類的產品 KPI,並非獨立財務報表科目,因此解讀要比公司整體 ARR 更保守;但它至少證明 AI Security 已經開始從產品故事進入可量化訂閱收入。
其中最重要的公司層級訊號仍是:新增 ARR +51% > 總 ARR +25% > 營收 +26%。
這代表近期新增訂單動能明顯高於既有營收成長,是目前 Agent Security 公司中最強的前瞻性訊號之一。
代價是估值。CRWD 的企業價值/未來十二個月營收(EV/NTM Revenue)已達 32.5 倍,未來十二個月營收成長率(NTM Revenue Growth)約 23%,成長調整 EV/Sales 約 1.41。基本面證據很強,但市場也已經替這個故事支付非常高的價格。
PANW:從防火牆公司轉向企業AI的Security Control Plane
Palo Alto Networks 最早以網路防火牆(Network Firewall)聞名,但近年的核心策略已經轉向平台化,把 Network Security、Cloud Security、Security Operations 與 Identity 等功能整合到同一套安全架構。
在 AI Agent 世界裡,這種平台位置比單一資安工具更重要。Agent 可能橫跨雲端、企業內網、應用程式、API 與身分系統執行工作,因此安全政策不能只存在於某一台防火牆或單一 Endpoint,而需要一個統一的安全控制平面(Security Control Plane),管理「誰可以做什麼、在哪裡執行、什麼行為異常」。
這就是 PANW 的 Agent Infrastructure 邏輯。AI 不只是新的安全產品,而是讓 Network、Cloud、Identity 與安全營運中心(SOC)之間的整合需求變高。
最新 FY26 Q4 顯示,公司單季新增接近 10 億美元新增下一代安全年度經常性收入(Net New NGS ARR)。管理層表示成長來自網路與 AI 安全(Network & AI Security)、Cortex 與 Idira 等平台,也表示 AI 正提高資安在資訊長(CIO)預算中的優先程度。這些「AI 帶動需求」的說法主要屬於管理層對需求來源的歸因,PANW 尚未像 CRWD 一樣拆出獨立 AI Security ARR。
因此 PANW 的財務證據目前比較適合解讀為:平台 ARR 很強+AI 安全需求可能是其中一項推力。而不是直接把全部 NGS ARR 增長歸因於 Agent。
估值上則比 CRWD 相對合理。附件顯示 PANW 的企業價值/未來十二個月營收(EV/NTM Revenue)約 19.5 倍,未來十二個月營收成長約 28%,成長調整 EV/Sales 約 0.70。這使 PANW 在高品質資安平台裡形成一個比較平衡的組合:AI 歸因沒有 CRWD 清楚,但估值壓力也明顯較低。
OKTA:AI Agent也需要自己的身分證與權限
Okta 的核心 SaaS 是身分與存取管理(Identity and Access Management)。傳統上,它負責確認一名員工「是誰」、可以登入哪些系統、可以存取哪些資料。AI Agent 普及之後,同樣的問題會出現在機器身上:某個 Agent 是誰?它代表哪個員工或部門?可以使用哪些 API?可以讀哪些資料?能不能替使用者在另一個應用程式裡執行操作?因此 AI Agent 本身正在形成新一代機器身分(Machine Identity),而 Okta 希望成為這些 Agent 的中央身分控制層(Identity Control Plane)。
公司已推出 AI Agent 專用 Okta(Okta for AI Agents)、Agent 單一登入(Agent SSO)及跨應用存取(Cross App Access,XAA),目標是讓 Agent-to-App 與 App-to-App 的授權不再由每個應用程式各自處理,而是交由企業中央的身分供應商(Identity Provider)管理。公司表示,Cross App Access 已有數十家早期採用者(Early Adopters),包括 Anthropic、Atlassian、Cloudflare、Cursor、Datadog、Slack 與 Zoom 等;這仍屬於產品採用口徑,而不是 AI Agent ARR。
Q2 FY27 營收 8.05 億美元、年增 11%,訂閱營收(Subscription Revenue) +12%,剩餘履約義務(RPO) 48.6 億美元、+17%,一年內剩餘履約義務(cRPO) 25.9 億美元、+14%。一般公認會計原則營業利益率(GAAP Operating Margin)則從去年同期 6% 提升至 13%。
目前 OKTA 最大的差別在於:Agent Infrastructure 的產品位置已經成立,但 Agent 本身還沒有獨立財務變現(Monetization)證據。
所以它更像下一階段的驗證標的。若未來公司開始揭露 Agent ARR、Agent ACV 或 AI Identity 帶來的大型客戶擴張,市場才有更充分理由把這個新身分市場加入估值模型。
FROG:AI Coding Agent寫得越快,Software Supply Chain越重要
JFrog 的核心 SaaS 並不是寫程式,而是管理軟體開發後面的軟體供應鏈(Software Supply Chain)。開發者寫完程式之後會產生套件(Package)、二進位檔(Binary)、容器(Container)、模型(Model)與其他軟體成品(Artifact),這些資產必須被儲存、版本管理、安全掃描、驗證並部署到正式環境。
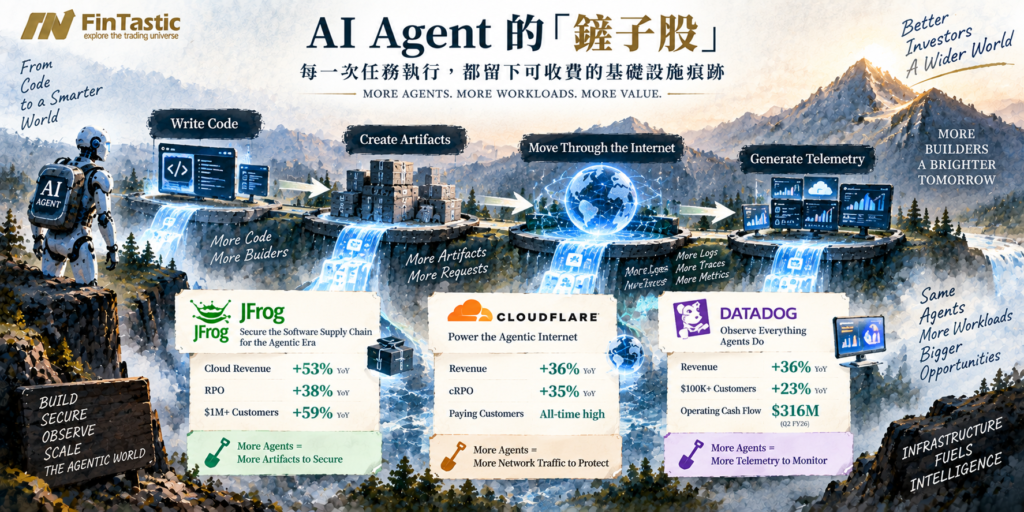
AI Coding Agent 讓開發速度提高後,一家公司可能在相同時間內產生更多程式碼與更多 Artifact。AI Coding 因此不一定降低 JFrog 的價值,反而可能擴大企業需要治理與保護的軟體供應鏈工作量。
這就是 FROG 成為 Agent Infrastructure「鏟子股(Picks-and-shovels)」的原因。公司已把 JFrog plugin 接入 Claude Code,也提供 Cursor Coding Agent plugin,讓 AI Agent 產生的軟體成品直接進入 JFrog 的管理、安全與發布流程。
Q2 財報提供了相當強的支持:營收 1.638 億美元、年增 29%,雲端營收(Cloud Revenue) 8,750 萬美元、年增 53%,剩餘履約義務(RPO) 6.59 億美元、年增 38%,淨美元留存率(NDR)提升至 121%。年度經常性收入超過 100 萬美元的客戶($1M+ ARR Customers)由 61 家增加至 97 家,年增 59%。
公司同時表示相關安全解決方案已接觸超過 100 萬名 AI developers。這屬於管理層產品觸及口徑,不應理解成 100 萬付費客戶;真正值得重視的仍是 Cloud +53%、RPO +38%、NDR 回升以及大型客戶數量快速增加。
這些數字至少開始支持:AI Coding 增加工作量 → 雲端軟體供應鏈使用增加 → 客戶擴張與訂單增加。
FROG EV/NTM Revenue 約 14.8 倍,NTM Revenue Growth 約 17%,成長調整 EV/Sales 約 0.87。估值已不便宜,但相較 CRWD、NET 仍沒有進入最極端區域。
DDOG:AI Agent每執行一次任務,都會產生需要監控的Telemetry
Datadog 的核心服務是雲端可觀測性(Cloud Observability)。企業透過 Datadog 收集日誌(Logs)、指標(Metrics)、追蹤資料(Traces)、錯誤、網路活動與應用程式效能,確認複雜的雲端系統到底正在發生什麼事情。
AI Agent 普及之後,這項能力反而更重要。傳統軟體出錯時,人類通常知道自己做了什麼;Agent 則可能自主呼叫十幾個工具、存取多個系統並執行大量 API。企業因此需要知道:Agent 做了什麼?用了哪個模型?呼叫哪些工具?花多少 Token?在哪一步出錯?延遲多久?這些本質上全部是新的遙測資料(Telemetry)。
所以 DDOG 的 Agent Infrastructure 邏輯非常直接:Agent 越多 → Logs、Traces、Metrics、Token Usage、Tool Calls 越多 → Observability Workload 越大。
Datadog 也開始推出 Bits Code、Bits Chat 與 Bits Agent Builder,把原本監控人類建立的應用程式,延伸到監控與建立 Agent。
Q2 營收 11.2 億美元、年增 36%;年度經常性收入超過 10 萬美元的客戶($100K+ ARR Customers)約 4,720 家,去年同期約 3,850 家,增幅約 23%。營業現金流(Operating Cash Flow)為 3.16 億美元,自由現金流(FCF)為 2.79 億美元。
目前最大的優點,是 Agent thesis 不需要預測誰會成為最終的 AI App 贏家。只要企業 AI 系統總量增加,可觀測性工作量就可能同步增加。
DDOG 的企業價值/未來十二個月營收(EV/NTM Revenue)約 14.9 倍,未來十二個月營收成長率約 24%,成長調整 EV/Sales 約 0.62,是高估值軟體名單裡相對較均衡的公司之一。
但這也是超大型雲端服務商(Hyperscaler)直接競爭最激烈的一層。AWS CloudWatch、Microsoft Azure 原生監控工具都正在加入 Agent tracing、Token usage 與 AI observability,所以 Datadog 真正的護城河必須來自跨雲、跨模型、跨應用程式的統一觀測能力,而不是單一 AI 功能。
NET:Cloudflare正在爭取Agentic Internet的流量與控制入口
Cloudflare 過去最容易被理解成內容傳遞網路(CDN)與網站安全公司,但現在實際業務已經橫跨全球網路(Network)、邊緣運算(Edge Compute)、開發者平台(Developer Platform)、零信任安全(Zero Trust)與應用程式安全。
AI Agent 大量出現後,網際網路流量本身可能發生結構性變化。過去主要是「人 → 網站」,未來會大量出現:Agent → API、Agent → Website、Agent → Database、Agent → Agent。
Cloudflare 的 Agent Infrastructure 機會在於,它原本就位於網際網路流量、運算與安全的交界處。若大量機器對機器流量(Machine-to-machine Traffic)經過 Cloudflare,公司的 Worker、Gateway、Security 與 Network Service 使用量就可能同步增加。
公司因此把自己定位為代理式網際網路(Agentic Internet)的基礎設施、控制、安全與開發平台。這是管理層的產品定位,不能直接當成財務成果;真正需要看的仍是流量是否轉化成付費客戶與訂單。
Q2 2026 營收 6.961 億美元、年增 36%,一年內剩餘履約義務(cRPO) 年增 35%,公司並表示付費客戶(Paying Customers)、大型客戶(Large Customers)與開發者(Developers)皆創新高。
這提供的初步證據是:Developer adoption 增加+合約成長仍接近營收增速。
但市場已經提前給予非常大的溢價。附件顯示 NET 的企業價值/未來十二個月營收(EV/NTM Revenue)約 31.0 倍,未來十二個月營收成長約 29%,成長調整 EV/Sales 約 1.07。
所以 NET 是最典型的:Agent Infrastructure 故事合理,但估值已要求故事持續成立。
RBRK:AI Agent越能自主行動,企業越需要一個可以「Undo」的資料安全層
Rubrik 的核心服務是資料安全與資安韌性(Data Security & Cyber Resilience)。企業使用 Rubrik 備份重要資料、保護資料不被勒索軟體破壞,並在事故發生後快速復原。
到了 AI Agent 時代,這個功能出現新的用途。Agent 不只會讀資料,也可能修改、刪除、搬移或重新設定企業資料。如果一個 Agent 因錯誤 Prompt、權限設定或惡意攻擊做錯大量操作,企業需要的不只是阻止攻擊,還要能回答:
Agent 改了什麼?哪些資料受到影響?怎麼恢復到執行前狀態?
因此 Rubrik 正把既有的備份與資料復原能力延伸成 Agent action monitoring、guardrails 與 rollback。可以把它理解成 AI Agent 世界的企業級復原鍵(Enterprise Undo Button)。
公司已推出 Rubrik AI 與 Agent Cloud,但目前還沒有獨立揭露 Agent Cloud ARR,因此 Agent revenue 仍屬產品選擇權(Optionality),尚未像 CRWD 一樣形成明確的產品收入證據。
不過 Q2 核心業務數字本身很強。營收 4.273 億美元、年增 38%,訂閱年度經常性收入(Subscription ARR) 16.6 億美元、年增 33%,新增訂閱 ARR(Net New Subscription ARR) +35%,Cloud ARR +39%。訂閱 ARR 超過 10 萬美元的客戶達 3,084 家、年增 23%。
因此 RBRK 現階段比較合理的論點是:核心 Data Security 已高速成長,而 Agent Cloud 提供額外 TAM。
附件顯示 RBRK 的企業價值/未來十二個月營收(EV/NTM Revenue)約 10.2 倍、未來十二個月營收成長約 20%,成長調整 EV/Sales 約 0.51,是附件高估值 Top 10 中相對最低。
這使 RBRK 與 CRWD 形成很好的對照:CRWD 的 AI ARR 證據更強,但市場支付的估值也高得多;RBRK 的 Agent monetization 較早期,但估值容錯率相對高。
PLTR:從企業資料分析平台進一步變成Agent的決策與Execution Layer
Palantir 和一般 SaaS 最大的差別,是它從一開始就不只提供單一應用程式。Palantir Foundry 把企業不同資料來源整合起來,再透過 Ontology(企業語意本體)描述「人、機器、客戶、訂單、產品、工廠」之間的關係,讓軟體理解企業真實世界的運作方式。
到了 AI Agent 時代,Ontology 的價值進一步提升。大型語言模型知道很多公開知識,但通常不知道企業內部「這個客戶與哪張訂單有關」、「這座工廠的機器能不能停機」、「哪位員工有權批准這個動作」。
Palantir 的人工智慧平台(AIP)把大型語言模型接到這套企業資料與權限架構,再讓 Agent 執行實際工作流程。因此 PLTR 比多數 SaaS 更接近完整的:
企業上下文(Context)+權限(Permission)+決策(Decision)+執行(Execution)平台。
這也是它被視為 Agent Infrastructure 最完整案例之一的原因。它並不是單純讓 Agent 查資料,而是希望讓企業 Agent 在受控環境裡直接執行業務。
最新基本面也支持市場的高期待。公司商業業務、AIP adoption 與大型合約延續非常強的成長動能,這使 Palantir 在附件中的未來十二個月營收成長率高達 63%。
但市場也已經充分反映這種稀缺性。附件顯示 PLTR 的企業價值/未來十二個月營收(EV/NTM Revenue)高達 42.7 倍,是整份名單最高。
若用本文的成長調整 EV/Sales 指標計算:42.7 ÷ 63 ≈ 0.68。
這代表若單純以「每一單位營收成長支付多少估值」比較,PLTR 並沒有 42.7 倍 headline multiple 看起來那麼誇張,甚至接近 SNOW、PANW。
但兩種說法可以同時成立:成長調整後估值並非最昂貴;絕對估值依然極高。
所以 PLTR 是這批公司裡最典型的高預期股票:Agent Infrastructure 架構非常完整,但股票要繼續上漲,需要公司長時間維持非常高的成長與營運槓桿。
競爭格局:SaaS真正最大的敵人可能不是彼此,而是Hyperscaler
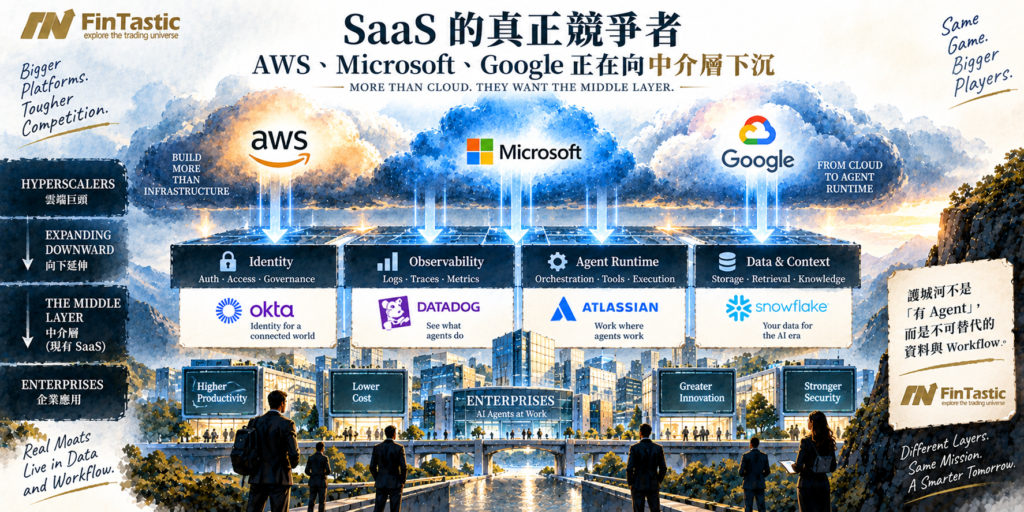
Agent Infrastructure 最容易被忽略的風險,是大家都在搶同一個「中介層」。AWS Bedrock AgentCore 已經提供 Runtime、Gateway、Identity、Memory、Policy 與 Observability;CloudWatch 可以直接監控 traces、logs、token usage、latency 與 errors。
Microsoft Foundry Agent Service 也提供 managed runtime、Entra Agent ID、built-in memory、toolbox、MCP、observability 與 policy enforcement。
Google Gemini Enterprise Agent Platform 則已推出 Agent Runtime 與 Agent Identity 等能力。
這意味著今天被我們稱為「Agent Infrastructure」的很多 SaaS,其實正在與 AWS、Microsoft、Google 爭奪相同的控制層。
競爭可以分成四層:
| 中介層 | SaaS代表 | Hyperscaler直接競爭 |
|---|---|---|
| Identity | OKTA、CRWD | Microsoft Entra Agent ID、AWS AgentCore Identity |
| Observability | DDOG | CloudWatch、Azure Application Insights |
| Agent Runtime / Gateway | NET、SNOW部分能力 | AWS AgentCore、Microsoft Foundry、Google Gemini Agent Platform |
| Data / Context | SNOW、TEAM | BigQuery、Fabric、Vertex AI、Microsoft 365 Graph |
真正的護城河不能只是「我也有 Agent 平台」。而要是:我的資料、workflow、ecosystem 與客戶行為,是 hyperscaler 很難重新建立的。
TEAM 的 Teamwork Graph、SNOW 的 enterprise data footprint、CRWD 的 security telemetry、FROG 的 artifact graph,才是比較具有差異化的部分。
前沿模型公司同樣可能向下吃掉中介層
第二個替代風險來自 Anthropic、OpenAI、Google 等 Frontier Model Company(前沿模型公司)。MCP 這類 open protocol(開放協定)其實是雙面刃。對 SaaS 而言,它讓 Claude、ChatGPT、Cursor 等 Agent 更容易調用自己的 Context 與 Workflow,是分發利多。
但同一個標準也降低了切換成本。
如果企業未來主要入口變成 Claude、ChatGPT 或 Gemini,SaaS 有可能從「使用者入口」變成後端 API provider。這不一定不好,但會改變定價權。
因此最重要的問題變成:當模型層掌握使用者入口時,中介 SaaS 還能保留多少經濟價值?如果答案只是「提供資料 API」,估值應該下降。如果答案是「我控制不可替代的 permission、workflow、audit、proprietary context」,估值才有資格維持高位。
AI Agent 基礎設施股排名
如果同時考慮:Agent 財報證據、成長、估值、毛利率風險、競爭與 Falsification Risk(證偽風險),以下是我心目中的排名:
| 排名 | 股票 | 判斷 |
|---|---|---|
| 1 | SNOW | AI consumption已進入營收,但需監控74% gross margin |
| 2 | DDOG | workload邏輯強、成長快、估值調整後合理 |
| 3 | FROG | supply-chain picks-and-shovels,Cloud/RPO證據佳 |
| 4 | TEAM | Context/Token evidence最強,但估值資料需另補 |
| 5 | RBRK | Agent monetization未完全證明,但風險調整估值較佳 |
| 6 | CRWD | 基本面證據極強,但32.5x EV/Sales已支付巨大溢價 |
| 7 | PANW | 平台+FCF優秀,但organic AI attribution較難拆 |
| 8 | NET | Agentic Internet機會大,但31x Revenue安全邊際低 |
| 9 | OKTA | Identity位置正確,等待Agent ARR證明 |
| 10 | PLTR | business momentum最強之一,但valuation容錯率最低 |
這個排名不是固定答案。真正重要的是每季重新更新:證據強度有沒有增加?估值有沒有變便宜?競爭風險有沒有升高?
結論:Q2證明「AI Agent 基礎設施股值得重新研究」
這輪 SaaS 行情最值得注意的,是 Q2 財報第一次同時出現幾種可以追蹤的商業模式證據:TEAM 的企業上下文(Context)可能降低權杖(Token)使用量;SNOW 的模型中立(Model-neutral)與 AI 工作負載(AI Workload)開始推升平台使用量(Consumption),但也帶來毛利率(Gross Margin)壓力;CRWD 的代理人安全(Agent Security)開始反映在年度經常性收入(ARR);FROG 受惠於 AI 程式開發(AI Coding)增加軟體供應鏈(Software Supply Chain)工作量;DDOG 則受惠於 AI 系統增加可觀測性(Observability)需求。
這些證據都比單純「推出 AI 功能」更有意義,但現在仍不足以直接下結論:SaaS 已完成代理人基礎設施(Agent Infrastructure)的結構性重新估值(Re-rating)。 我會要求至少再觀察 2–3 季,確認下面這條鏈持續成立:
代理人使用量(Agent Usage) ↑ → ARR / RPO ↑ → 營收成長(Revenue Growth) ↑ → EPS / FCF 預估上修 ↑
同時還要驗證另一條更重要的線:AI 營收(AI Revenue) ↑ → 毛利率(Gross Margin)不惡化,甚至改善。
如果只有使用量與營收成長,卻沒有毛利率與自由現金流(FCF)改善,這可能只是「高成本的 AI 營收」。更何況這些中介層 SaaS 還要面對超大型雲端服務商(Hyperscaler)與前沿模型公司(Frontier Model Company)往下競爭。因此,真正值得長期高估值的公司,不會只是「能讓 Agent 使用」,而是:
Agent 必須使用它;使用越多,公司的單位經濟效益越好;同時 AWS、Microsoft、Google 或模型公司又很難取代。
所以現階段,我更願意把 Q2 財報解讀為:代理人基礎設施(Agent Infrastructure)論點的第一輪實證,而不是最終答案。對波段交易來說,仍然是那句話:上漲看動能。市場已經先投票。接下來真正決定這批軟體能不能守住 15 倍、20 倍,甚至 30 倍營收倍數(Revenue Multiple)的,不會是下一場 AI 發表會,而是下一季開始的 ARR、RPO、毛利率(Gross Margin)與自由現金流(FCF)。
重點關鍵字與專有名詞
- Agent Infrastructure(代理人基礎設施): AI Agent 執行工作時必須依賴的資料、安全、身份、權限、網路、監控與工作流程。
- Model-neutral(模型中立): 不綁定單一 AI 模型,可以依工作需求選擇不同模型。
- Model Routing(模型路由): 根據成本、品質、速度與任務難度自動選擇 AI 模型。
- Token(模型計算單位): LLM 處理輸入與輸出的基本計量單位,通常也直接影響 inference cost。
- Context Grounding(上下文定位): 先提供與任務高度相關的資料,減少模型不必要的搜尋與推理。
- ARR(年度經常性收入): Annual Recurring Revenue,訂閱收入換算成一年的經常性收入。
- Net New ARR(新增年度經常性收入): 一季新增的 ARR,可用來觀察最新訂單動能。
- RPO(剩餘履約義務): 已簽約、尚未認列的合約收入。
- cRPO(一年內剩餘履約義務): 預計未來十二個月認列的 RPO。
- Gross Margin(毛利率): 營收扣除直接提供產品或服務成本後的利潤率;AI inference cost 上升可能壓低毛利率。
- Growth-adjusted EV/Sales(成長調整EV/Sales): 本文用 EV/NTM Revenue 除以 NTM Revenue Growth,作為類 PEG 的軟體股相對估值比較工具,並非標準會計或華爾街通用指標。
- Falsification Criteria(證偽條件): 預先定義哪些未來數據出現時,代表目前投資論點可能錯誤。
- Hyperscaler(超大型雲端服務商): AWS、Microsoft Azure、Google Cloud 等大型雲端平台。
- Frontier Model(前沿模型): OpenAI、Anthropic、Google 等公司最先進的大型 AI 模型。
- Observability(可觀測性): 透過 Logs、Metrics、Traces 等資訊監控系統與 Agent 的執行情況。
- RS Rank(相對強度排名): 衡量股票或族群價格相對市場表現的動能指標;本文章只用它判斷市場行為,不把它視為基本面證據。